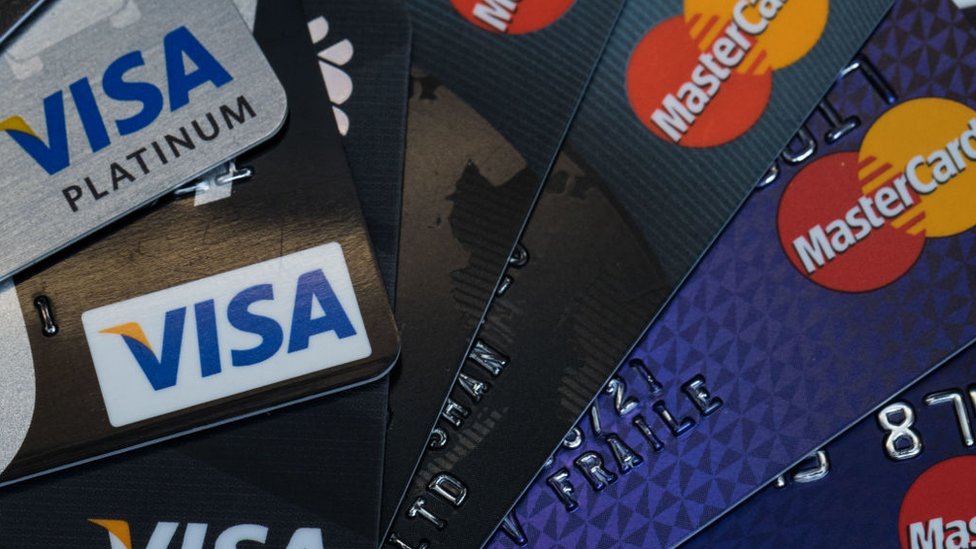
Карточки Виза и Мастеркард давно превратились в повседневный инструмент, открывающий дверь к покупкам в любой точке планеты — от киевского супермаркета до парижского кафе. Для начинающих выбор кажется загадкой, а для продвинутых пользователей возможностью оптимизировать расходы и защитить финансы. На самом деле, в Украине обе системы работают почти идентично: принимаются везде, поддерживают бесконтактные платежи и мобильные кошельки. Но нюансы проявляются за границей, где валюта конверсии решает, сколько гривен останется в кармане. Виза более комфортна в долларовых регионах, как США или Азия, потому что избегает лишних шагов в пересчете. Мастеркард выигрывает в еврозоне, уменьшая количество конверсий по гривне на евро. Этот выбор не о «лучшем или худшем», а о разумном приспособлении к вашим привычкам и путешествиям.
Обе платежные сети не выдают карты самостоятельно – это делают банки. Они только возделывают транзакции, обеспечивая скорость и безопасность. Благодаря этому миллионы украинцев ежедневно производят платежи без наличных денег, не задумываясь над логотипом на пластику. Но когда дело доходит до реальных сбережений или премиальных бонусов, детали становятся золотом. Рассмотрим глубже, как эти системы эволюционировали, почему конверсия валют до сих пор актуальна в 2026 году и как выбрать карту, подходящую именно вам.
История двух гигантов: от первых пластиковых карт до цифровой революции
Виза начиналась как BankAmericard в 1958 году — простая идея Bank of America, позволявшая американцам платить без наличных денег. К 1976 году она превратилась в глобальную сеть, охватившую континенты. Мастеркард появился в 1966 как Interbank Card Association — ответ нескольких банков на монополию конкурента. В 1979-м она приобрела современное название и быстро разрослась до 210 стран. Сегодня эти системы обрабатывают триллионы долларов ежегодно, превращая финансы в мгновенный поток. В Украине их история переплелась с банковским бумом 2000-х, когда пластик заменил бумажные деньги в карманах. Сейчас, в 2026-м, Виза немного опережает по количеству активных карточек - около 33 миллионов против 32 миллионов в Мастеркарде, по данным Interfax.
Эта эволюция не просто цифры. Она о том, как обычные люди получили свободу: студент во Львове оплачивает обучение онлайн, фрилансер в Киеве получает гонорар из-за океана. Обе системы постоянно совершенствуются, но их корни определяют стиль — Виза акцентирует внимание на глобальной стабильности, Мастеркард на гибкости в Европе.
Как именно работают Виза и Мастеркард: от вашего телефона к счету продавца
Когда вы проводите карту или касаетесь смартфоном, сигнал летит через сеть: эмитент (ваш банк) → платежная система → эквайер (банк продавца). Виза и Мастеркард выступают посредниками, проверяя данные в считанные секунды. Они не держат ваши деньги – это работа банка. Но именно они устанавливают стандарты: EMV-чипы, токенизацию для защиты данных и zero liability, когда вы не несете потерь от мошенничества.
В 2026 году процесс стал еще быстрее благодаря AI, блокирующему подозрительные операции еще до их завершения. Бесконтактные платежи – payWave в Визы и PayPass в Мастеркард – работают одинаково эффективно в Украине. Разница скрывается в технических деталях: Виза лидирует по объему токенов (цифровых копий карт), что делает онлайн-покупки более безопасными для новичков. Мастеркард сильнее интегрируется с европейскими банками, что заметно в путешествиях.
Главные отличия: валюта конверсии и почему это влияет на ваши расходы
Самая яркая разница – базовая валюта расчетов. Виза традиционно проводит большинство операций через доллар США, Мастеркард – через евро или доллар в зависимости от региона. Для украинцев с гривневой картой это означает дополнительные конверсии за рубежом. В Европе с Визой гривна сначала становится долларом, затем евро – две комиссии банка. С Мастеркардом — только гривна в евро. Напротив, в США Виза избегает лишнего шага.
Вот как это выглядит на практике в таблице сравнения (данные проверены на примерах банковских расчетов 2025-2026 годов):
| Сценарий | Виза (количество конверсий) | Мастеркард (количество конверсий) |
|---|---|---|
| Гривна → покупка в ЕС (евро) | 2 (грн → USD → EUR) | 1 (грн → EUR) |
| Гривна → покупка в США (USD) | 1 (грн → USD) | 2 (грн → EUR → USD) |
| Евро-карта → покупка в ЕС | 2 (EUR → USD → EUR) | 0 |
| USD-карта → покупка в США | 0 | 2 (USD → EUR → USD) |
(Источник данных: анализ банковских условий, Interfax). После таблицы следует добавить: даже небольшая комиссия 1-2% за конверсию может накопиться в тысячи гривен в месяц путешествий. Продвинутые пользователи держат две карты – одну для Европы, вторую для Америки – и побеждают систему.
Преимущества и недостатки: честный разбор для каждого пользовательского уровня
Виза выигрывает глобальным охватом – более 200 стран с акцентом на Азию и Америку. Ее премиальные карты предлагают мощное страхование путешествий, расширенную защиту покупок и быструю замену карты. Недостаток – высшие комиссии в еврозоне для новичков. Мастеркард блестит консьерж-сервисом, эксклюзивными событиями и гибкостью в Европе. Ее слабое место – чуть меньше токенов для онлайн-безопасности по сравнению с конкурентом.
Для начинающих обе идеальны: просты в использовании, с бесплатными приложениями банков. Продвинутые ценят бонусы — cashback до 10% в Визы на определенные категории или доступ в лаунжи аэропортов в Мастеркард Black. Глобально Виза обрабатывает больше транзакций, но на Украине паритет делает выбор личным.
Безопасность на первом месте: как системы защищают ваши средства в 2026 году
Обе гарантируют zero liability — вы не теряете деньги от мошенничества, если уведомите банк вовремя. Токенизация заменяет реальные номера карт цифровыми, а 3D Secure требует дополнительного подтверждения в приложении. Виза лидирует с Verified by Visa и миллиардами токенов, Мастеркард – с SecureCode и биометрией. В 2026 году AI-мониторинг блокирует 99% подозрительных сделок еще на этапе попытки. Для украинцев это особенно актуально после роста онлайн-покупок: выбор системы мало влияет, потому что банки добавляют свою защиту.
Бонусы и лояльность: где реальная выгода для повседневной жизни
Премиальные карты Визы дарят страхование багажа, медицинскую помощь в путешествиях и расширенный warranty на покупки. Мастеркард отвечает консьерж-услугами – от бронирования столиков до билетов на концерты – и эксклюзивными скидками в отелях. Обе интегрируются с Apple Pay и Google Pay без разницы. Для начинающих базовые карты дают cashback 1-2%, продвинутые выбирают по хобби: путешествия – Виза, шоппинг и развлечения – Мастеркард.
Практические кейсы: как реальные украинцы экономят с правильным выбором
Елена из Киева улетела в Италию на неделю. С гривневой Визой каждый кофе в Риме стоил на 1,5% дороже из-за двойной конверсии. В следующий раз она взяла Мастеркард – сэкономила более 300 гривен на кофе и сувенирах. Другой кейс: Сергей в Нью-Йорке бизнес-командировки. Его Мастеркард добавила лишнюю комиссию на такси, а Виза прошла гладко.
Марина, фрилансер, держит обе виртуальные карты в приложении monobank. Для покупок на Amazon – Виза, для европейских фриланс-платформ – Мастеркард. Результат: минус 5-7% затрат ежемесячно. Эти истории показывают – не универсальная «лучшая», а разумный подход. Продвинутые пользователи тестируют на небольших суммах, новички совещаются с банком перед поездкой.
Тренды 2026: что ждет держателей карт и как подготовиться
В этом году контактные платежи почти исчезли – NFC и QR-коды господствуют. Виза развивает метавсемирные покупки, Мастеркард – экологические карточки из переработанного пластика. В Украине банки предлагают виртуальные карты обеих систем для безопасного онлайн-шопинга. Интеграция с крипто-кошельками и AI-персональными предложениями делает выбор еще более персональным. Обе системы остаются лидерами, потому что адаптируются скорее конкурентов.
Как выбрать именно вашу карточку: советы от новичка к эксперту
Начните с анализа привычек: много путешествий по Европе — берите Мастеркард. Часто платите в долларах или онлайн на американских сайтах – Виза. Держите две карты в разных банках для резерва. Проверяйте условия банка: комиссии за конверсию, cashback и поддержку. Для продвинутых – премиум-уровень со страховкой. В Украине разницы почти нет, так что экспериментируйте смело. Главное — карточка, которая делает жизнь более легкой, а не более сложной. Ваш выбор формирует комфортные платежи каждый день.