
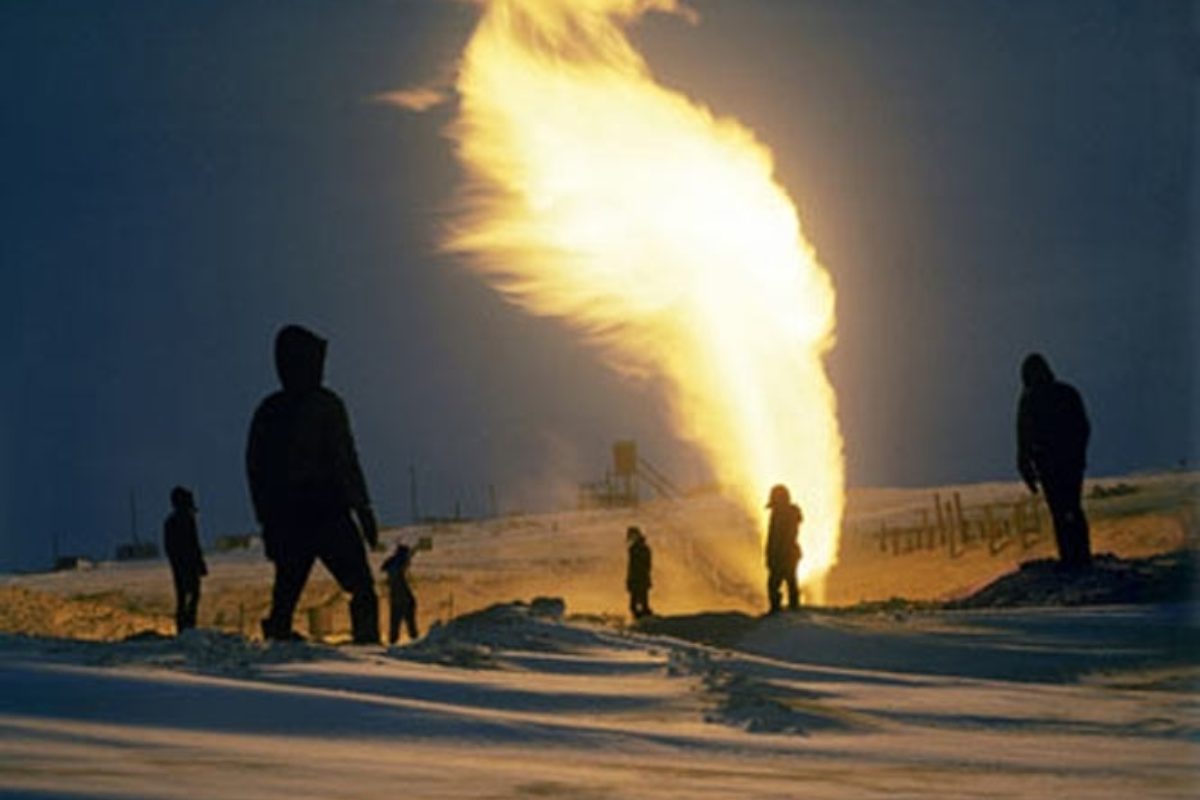
В недрах Донецкого бассейна и западно-украинских формаций залегают плотные сланцевые породы, внутри которых природный газ существует не в свободном состоянии, а в микропорах и трещинах, куда он не может попасть сам. Чтобы высвободить этот ресурс, нужны горизонтальные скважины протяженностью два-три километра и многостадийный гидравлический разрыв пласта — технология, которая в Соединенных Штатах превратила страну из импортера в одного из крупнейших производителей газа в мире. В Украине сланцевый газ до сих пор остается преимущественно геологической оценкой, а не промышленным продуктом.
По состоянию на июль 2026 коммерческой добычи сланцевого газа в стране нет. Геологические данные указывают на технически добывающие ресурсы в диапазоне от 1 до 3,6 триллиона кубических метров и выше по разным методикам, что теоретически могло бы существенно снизить зависимость от импорта и укрепить энергетическую безопасность. Однако проекты 2010-х годов с участием Shell и Chevron не дошли до стадии массового производства из-за сочетания экономических, технических, регуляторных и факторов безопасности. Ситуация осложнилась полномасштабной войной, особенно сильно ударившей по восточным месторождениям.
Как добывают сланцевый газ: технология, которую не спутаешь с традиционной
Сланцевый газ — почти чистый метан, который «запечатан» в низкопористых аргиллитах и сланцах. В отличие от обычного природного газа, свободно мигрирующих по трещинам коллекторов, здесь газ удерживается силами адсорбции и в очень мелких порах. Традиционная вертикальная скважина здесь почти бесплодна — она пересечет пласт в одной точке и получит скудный прилив.
Современная разработка состоит из 2-ух главных частей. Сначала бурят вертикальную часть до нужной глубины, а затем отклоняют ствол в горизонтальную плоскость внутри продуктивного пласта. Длина горизонтальной секции достигает 1500-3000 метров и больше. После этого проводят многостадийный гидроразрыв: в скважину закачивают под давлением 300-800 атмосфер смесь воды (90-95%), кварцевого песка (пропант) и химических добавок (0,5-2%). Вода создает трещины, песок фиксирует их в открытом состоянии, а химикаты уменьшают трение, борются с бактериями и помогают доставить пропант глубже.
Каждая стадия разрыва включает 50–150 метров горизонтальной секции. Современные скважины имеют 20-50 и более стадий. После разрыва часть жидкости (флоубек) поворачивают на поверхность, очищают и часто используют повторно. С течением времени дебиты падают, поэтому скважины нуждаются в периодической повторной стимуляции или применении новых методов, таких как кислотные обработки или повторный гидроразрыв.
В Украине глубины залегания продуктивных сланцев часто превышают 3000-4500 метров, а геологическое строение восточных бассейнов затруднено тектоническими нарушениями. Это повышает требования к оборудованию и инженерным решениям по сравнению с классическими американскими формациями типа Marcellus или Barnett.
Где именно в Украине искать сланцевый газ: главные площади и оценки ресурсов
Наиболее изученными остаются два участка. Юзовская площадь охватывает части Донецкой и Харьковской областей в пределах Днепровско-Донецкой впадины. Здесь сланцы залегают в сложных структурных условиях, но геологи давно фиксировали приливы газа даже из старых советских скважин, пробуренных в уплотненных породах. Олесская площадь находится на границе Львовской и Ивано-Франковской областей. Она считается более «классической» для сланцевого газа по геологическим характеристикам.
Оценки ресурсов существенно разнятся в зависимости от методики и того, что именно считают — общие геологические ресурсы, технически добывающие или экономически рентабельные.
| Источник оценки | Технически добывающие ресурсы, трлн м³ | год | Примечание |
|---|---|---|---|
| EIA (США) | 3,6 | 2013 | Чаще всего цитируемая международная оценка |
| Науканефтегаз | до 22 (коммерчески значительно меньше) | 2010-е | Внутренняя оценка с разбивкой по регионам |
| Dixi Group и другие | 1–1,5 (технически добывающие) | Разные годы | Более консервативные расчеты |
Эти цифры показывают, почему одни эксперты говорят о «втором-третьем месте в Европе», а другие — о более осторожных сценариях. Разница возникает из-за того, что сланцевый газ часто путают с газом центрально-бассейнового типа и газом уплотненных пород, а также из-за разных подходов к коэффициенту извлечения.
История амбиций 2010-х: почему крупные компании зашли и вышли
В 2012-2013 годах Украина провела конкурсы на Юзовскую и Олесскую площади. Победителями стали Shell (Юзовская) и Chevron (Олесская, после того, как ExxonMobil отступила). Заключали соглашения о разделе продукции, планировали миллиардные инвестиции и промышленную добычу уже к 2018-2020 годам. На Юзовской площади пробурили тестовые скважины, в частности, Беляевскую-400, где после гидроразрыва 2014 года получили промышленные приливы газа с глубины более 4000 метров.
Shell прекратила работу в 2015 году, ссылаясь на экономическую нецелесообразность на фоне низких мировых цен на газ и высоких затрат на разработку. Chevron вышла раньше – в 2014 году – на фоне российской агрессии и аннексии Крыма. Дальнейшие попытки привлечь инвесторов сталкивались с отсутствием специального законодательства для труднодобывающих запасов, высокие рентные платежи и общую неопределенность.
После 2022 года любые масштабные работы на востоке стали невозможны из-за боевых действий, разрушения инфраструктуры и риска безопасности. На западе ситуация более спокойная, но инвестиционный климат остается сложным.
Экономика проекта: что нужно для рентабельности
Сланцевый газ – капиталоемкая история. Одна горизонтальная скважина с полным циклом гидроразрывов может стоить десятки миллионов долларов. Окупаемость зависит от первоначального дебита, темпов падения, цены реализации газа и фискального режима. В Украине традиционно высокие рентные платежи для углеводородов. Для сланцевого газа и других трудноизвлекаемых ресурсов нужны специальные льготы — снижение ренты до 1,25–2 % на первые годы или на весь период окупаемости, как это сделали в США.
Некоторые украинские компании, в частности ДТЭК, проводят исследование газа центрально-бассейнового типа и накапливают опыт горизонтального бурения и интенсификации добычи. Науканефтегаз и другие структуры НАК «Нефтегаз Украины» также ведут научно-технические работы. Эксперты отмечают, что в Украине около 90% необходимого оборудования и компетенций, не хватает только специфических технологий закачки реагентов и стабильного регуляторного поля.
Без снижения фискальной нагрузки и государственных гарантий или механизмов страхования рисков крупные иностранные инвесторы вряд ли придут в ближайшее время. Пилотные проекты возможны при участии украинских компаний при создании соответствующей законодательной базы.
Экологические и социальные аспекты: не черное и белое
Гидравлический разрыв вызывает больше споров. Основные опасения – потребление воды (типичная скважина требует 15–60 миллионов литров жидкости в зависимости от длины горизонтали и количества стадий), риск загрязнения подземных вод при нарушении герметичности скважины, утилизация флоубека и возможная индуцированная сейсмичность.
Современные технологии значительно уменьшают риски: закрытые системы циркуляции, повторное использование воды после очистки (до 50-70% в лучших практиках), мониторинг микросейсмичности, многослойные колонны обсадки с цементированием. В США за десятилетие накоплен огромный опыт регулирования, который можно адаптировать. В то же время, в Украине, особенно на западе, где сельское хозяйство и туризм играют важную роль, общественность чувствительно реагирует на любые проекты, связанные с химическими веществами.
На востоке, в уже промышленно нагруженном Донецком бассейне, сланцевый газ мог стать частью комплексного восстановления территории после войны — при условии строжайших экологических стандартов и прозрачного мониторинга. Ключ к приемлемости – не запрет технологии, а жесткий контроль на каждом этапе: от выбора площадок до утилизации отходов.
Место сланцевого газа в энергетической стратегии Украины
Украина стремится диверсифицировать источники энергии и снизить уязвимость к внешним шокам. Сланцевый газ не панацея и не заменит возобновляемые источники или атомную энергетику в долгосрочной перспективе. Он может стать «мостом» — источником, обеспечивающим гибкость системы и базовую нагрузку в переходный период.
После прекращения транзита российского газа через Украину роль внутренней добычи выросла. Сланцевый газ, при условии успешного запуска пилотов, мог бы прибавить сотни миллионов или даже миллиарды кубометров в год через 7–10 лет. Это создало бы рабочие места в drilling-сервисе, логистике, химической промышленности, дало бы налоговые поступления в местные бюджеты.
Реализация зависит от нескольких условий одновременно: стабильности на фронте и в тылу, обновления законодательства о недрах и труднодобывающих запасах, привлечении технологических партнеров и, не в последнюю очередь, общественного консенсуса по экологическим стандартам.
Интересные факты о сланцевом газе в Украине
- Даже старые советские скважины в Донецкой впадине иногда давали заметные приливы газа из уплотненных пород – это один из первых сигналов, что ресурс существует.
- Объем воды на одну современную горизонтальную скважину с полным циклом гидроразрывов сравним с годовым потреблением нескольких тысяч домохозяйств, но современные технологии позволяют повторно использовать значительную часть после очистки.
- В 2014 году на тестовой скважине Юзовской площади после гидроразрыва получили промышленные объемы газа с глубины более 4000 метров – технология сработала, вопрос был в экономике и безопасности.
- По разным оценкам Украина занимает второе-третье место в Европе по потенциалу сланцевого газа после Польши и Франции, хотя реальные цифры коммерчески добывающих запасов значительно скромнее.
- У ДТЭК и структуры Нафтогаза уже есть опыт горизонтального бурения и интенсификации добычи на традиционных месторождениях — это база, на которую можно наращивать компетенции для сланцевого газа без «с нуля».
- В США сланцевая революция стала возможной не только благодаря технологиям, но и специальному налоговому режиму и снятию ряда регуляторных барьеров — аналогичный подход обсуждают и в Украине.
Сланцевый газ в Украине – это не быстрое решение и не «волшебная палочка» энергонезависимости. Это сложный, капиталоемкий ресурс, разработка которого требует одновременно передовых технологий, взвешенной государственной политики, жесткого экологического контроля и долгосрочного планирования. В 2026 году страна находится в точке, где предыдущие попытки 2010 выглядят как урок, а не как провал. Научные институты, украинские энергетические компании и геологи продолжают работу. Превратится ли этот потенциал в реальные кубометры — зависит от решений, которые будут приняты в ближайшие годы. Разговор о сланцевом газе продолжается, и он становится все более практичным.